「返金はいつですか?」と聞かれた免税販売の現場向け。90日は出国時の税関確認期限で、返金期限ではありません。回答例と店舗の引継ぎメモも紹介します。
免税販売のお客様に「90日以内に返金されますか」と聞かれたら、まず「90日は返金期限ではなく、購入者が出国時に税関の確認を受ける期限です」と伝えてください。税関確認情報の取得後に返金する方法が基本ですが、取得前の返金も認められています。ただし、出国時に税関確認を受けなければ免税の適用を受けられず、事前返金を行う店舗には税負担のリスクがあります。返金日や方法は自店の運用と案内で確認してください。
購入者の手続履歴にある「Completed」は税関確認が完了した記録です。購入者から返金状況を尋ねられたら、店舗側で税関確認情報の取得状況と自店の返金状況を確認して答えてください。国税庁FAQ Q6-5は購入者に購入店等への問い合わせを案内していますが、店舗担当者は自店の記録を確認して回答します。
この記事では、令和8年11月1日から実施されたリファンド方式を対象にし、税込価格で販売した免税対象物品について、税関確認情報等に基づいて消費税相当額を返金する流れを中心に説明します。別の販売方式や個別の取引条件には、そのまま当てはまらないことがあります。国税庁「輸出物品販売場制度のリファンド方式への見直し」
1. 結論:返金日を先に約束せず、何が済んだら返金かを答える
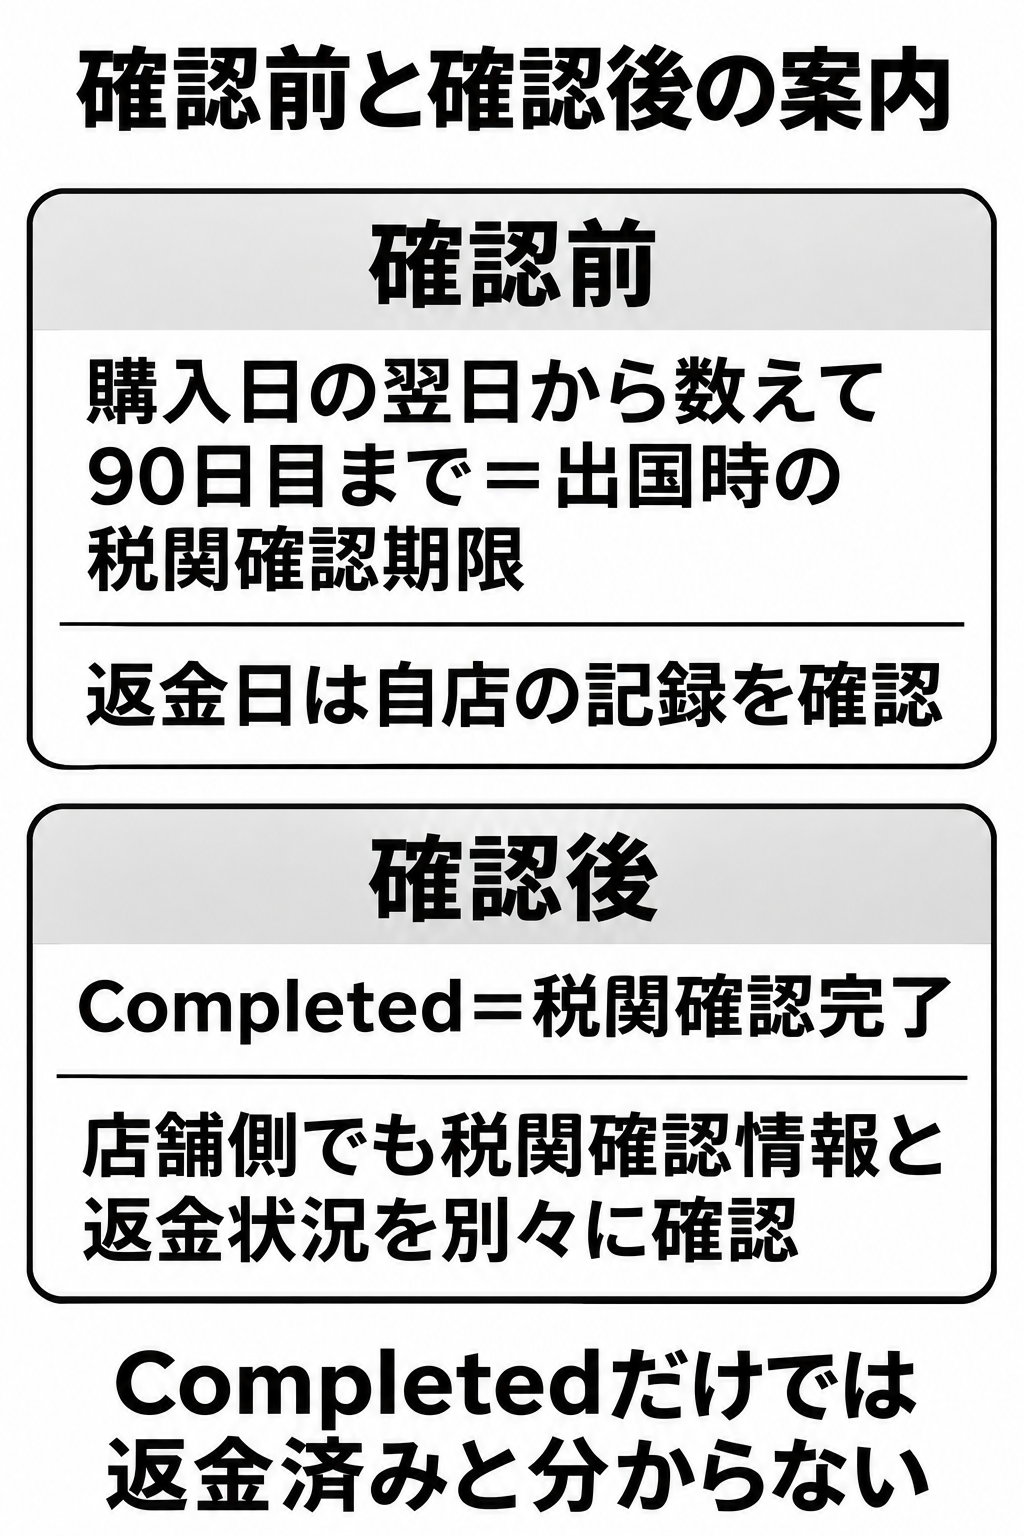
「90日以内に返金されますか」と尋ねられたら、購入日から90日以内に必要なのは、購入者が出国時に税関の確認を受けることです。国税庁Q&Aでは「購入日から90日以内」は購入日の翌日から数えて90日目までと説明しています。90日以内に返金が完了するという意味ではありません。国税庁「輸出物品販売場制度に関するQ&A(リファンド方式)」問36
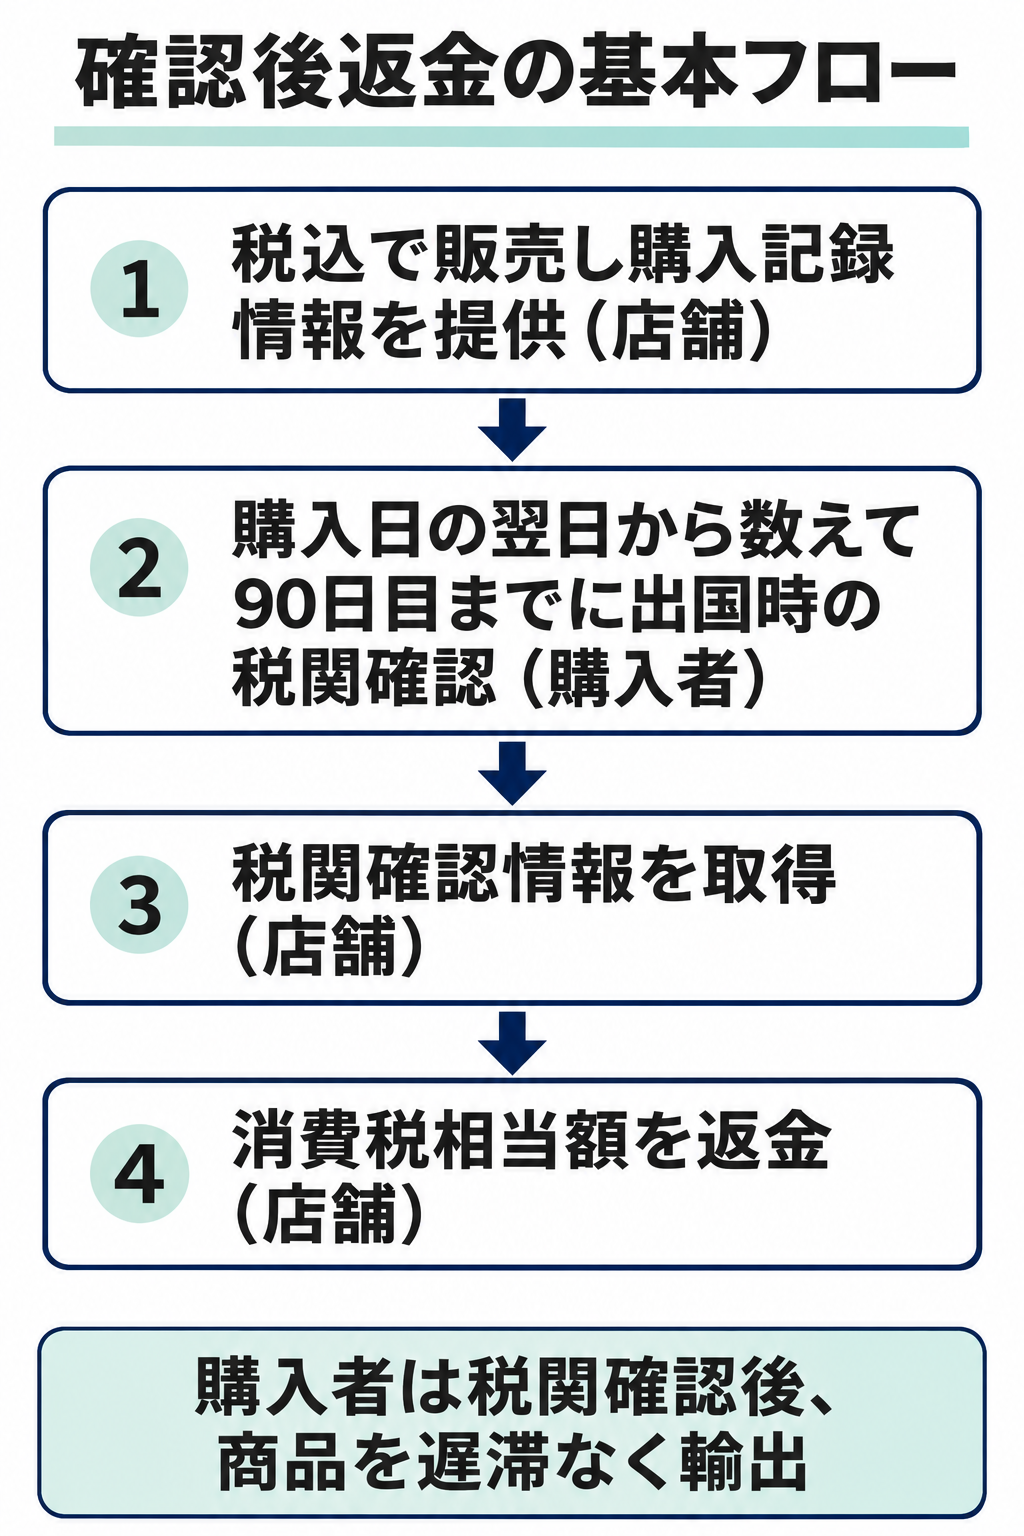
税関確認情報の取得後に返金する運用では、店舗は国税庁の免税販売管理システムから情報を取得し、その情報などに基づいて消費税相当額を返金します。取得前の返金もできますが、出国時に税関確認がなければ免税の適用を受けられず、事前返金を行う店舗には税負担のリスクがあります。自店の返金方法を確認し、確認後返金の運用なら「税関確認情報の取得後に返金手続へ進みます。入金時期は当店の方法を確認してご案内します」と説明できます。国税庁「輸出物品販売場(免税店)制度」 国税庁「輸出物品販売場制度に関するQ&A(リファンド方式・概要編)」問29
購入者の手続履歴に表示される「Completed」は税関確認が完了した記録で、「Not Completed」は税関での持出し確認が必要な状態ですが、確認を受けるかは任意です。返金対象となるには持出し確認が必要です。「Not Completed」のまま確認が完了しない場合や「Not approved or expired」の記録は返金対象になりません。購入者側で「Completed」を確認しても、それだけで店舗の返金状況までは分かりません。店舗側では税関確認情報の取得状況と自店の返金案内を別に確認してください。国税庁「オンラインでの税関確認(出国時の持出し確認)よくある質問」Q5-1、Q6-1、Q6-4
2. 一取引の流れを時系列で見る
返金までに、購入者と店舗が行うことを分けると、問い合わせへの回答が整理しやすくなります。
| 段階 | 担当 | 行うこと | お客様に言えること |
|---|---|---|---|
| 販売時 | 店舗 | 税込価格で販売し、購入記録情報を免税販売手続の際に遅滞なく国税庁へ提供します。 | 「購入日の翌日から数えて90日目までの出国時に、旅券を提示するなどして税関の確認を受けてください」 |
| 出国時 | 購入者・税関 | 返金対象となるには、購入者は税関の求めに応じて免税対象物品を提示できるようにし、確認を受けます。 | 「税関から求められた場合に商品を提示できるようにしてください」 |
| 手続履歴の確認 | 購入者(履歴の確認) | 「Completed」は税関確認の完了、「Not Completed」は持出し確認が必要な状態ですが、確認を受けるかは任意です。返金対象となるには持出し確認が必要です。「Not approved or expired」は返金対象になりません。 | 「Completed」は税関確認の完了を示す表示で、返金済みを示すものではありません。当店の返金状況を確認してご案内します。 |
| 店舗の確認・返金(確認後返金の運用) | 店舗 | 税関確認情報を取得し、その情報などに基づいて消費税相当額を返金します。 | 取得状況と返金状況を自店で確認し、方法と入金時期を案内します。 |
上表は、税関確認情報の取得後に返金する運用の流れです。購入記録情報の提供は販売時の店舗の手続で、購入者側の手続履歴と店舗側の取得・返金状況は別に確認します。事前返金もできますが、出国時に税関確認がなければ免税の適用を受けられず、返金後の販売額が課税対象となるため、事前返金を選ぶ場合は店舗の責任でこのリスクを引き受けます。国税庁「輸出物品販売場(免税店)制度」 国税庁「輸出物品販売場制度に関するQ&A(リファンド方式・概要編)」問29 国税庁FAQ Q5-1
3. お客様への回答例と引継ぎメモに残す項目
次の回答例は、税関確認情報の取得後に返金する運用の店舗向けです。事前返金を採用している店舗では、実際の条件に合わせて文面を調整してください。入金日や返金方法は、各店舗の案内に置き換えてください。
手続結果の画面を閉じると同じ画面は再表示できませんが、手続を実施した画面の下部にある「History」ボタンから各購入記録の手続履歴を確認できます。国税庁FAQでは、各記録の横に状態が表示されると説明しています(Q5-1、Q6-3)。手続履歴は旅券提示等を行ってから約6週間表示され、その後は順次削除されます(Q5-2)。ただし、在留期限を過ぎた場合やVisit Japan Webのアカウントを削除した場合は、この期間にかかわらず履歴を参照できません。国税庁FAQ Q5-1、Q5-2、Q6-3
税関確認情報を確認する前
購入者画面が「Completed」で、店舗側の取得も確認した後
回答例は、記載した状態を担当者が実際に確認できた場合に使います。購入者の「Completed」だけを見て店舗側の取得済みや返金済みと伝えず、店舗の記録で返金状況を確認してください。返金日も、自店の案内や取引記録で確認できた場合に限り伝えます。国税庁FAQは「Completed」を税関確認手続の完了とし、「Not Completed」では税関での持出し確認が必要で、物品の所持が確認されて「Completed」に更新されなければ返金対象にならないと説明し、返金状況は購入した免税店等へ問い合わせるよう案内しています。また、税関確認を受けた物品を遅滞なく輸出する必要があります。国税庁FAQ Q5-1、Q6-1、Q6-4、Q6-5 国税庁「輸出物品販売場(免税店)制度」
担当交代時の引継ぎメモ
国税庁FAQの購入記録画面例には、購入日(日本時間)「2026年11月1日」と税抜購入額「1,335,000円」が表示されています。これは画面上の記入例であり、実際の店舗の売上や返金額ではありません。税関確認情報の取得状況、購入者側の手続ステータス、返金日、担当者はこの画面例からは分かりません。分からない項目を埋めずに引き継ぐ形は、次のようになります。国税庁「オンラインでの税関確認(出国時の持出し確認)よくある質問」Q3-1
問い合わせ:返金時期の質問
購入記録:購入日(日本時間)2026年11月1日/税抜購入額1,335,000円(国税庁の画面例)
購入者の手続履歴:未確認(購入者にHistoryの表示を確認)
税関確認情報:未確認(店舗側で免税販売管理システムを照会)
返金日・方法:不明(自店の案内・取引記録で確認)
お客様への案内:「税関確認情報と当店の返金案内を確認してご案内します」
引継ぎ先:購入記録情報と税関確認情報を照会する店舗担当(実際の割当を確認して記名)
次回連絡の目安:未確認(引継ぎ先が返答できる時期を確認し、お客様へ案内)
次の作業:引継ぎ先は購入者側の手続ステータスと店舗側の税関確認情報の取得状況を別々に確認し、確認結果と返金案内の根拠を問い合わせ担当へ返す。Not Completedなら、返金対象になるには税関で持出し確認を受け、物品の所持確認後にCompletedへ更新される必要がある旨を伝える。Completedなら税関確認の完了と店舗の返金状況を分けて記録する。Not approved or expiredなら返金対象外の表示を記録し、個別の税務上の扱いを店舗の記録と国税庁案内で確認してから問い合わせ担当へ返す。問い合わせ担当がお客様に確認できた内容を伝える。
この見本は購入記録画面例から読み取れる項目と、そこからは分からない項目を分けています。税抜購入額から返金額は計算できず、購入者側の手続ステータス、税関確認情報の取得、返金が済んだことも示しません。実際の引継ぎでは購入者を識別できる情報を必要な範囲に絞り、自店の記録ルールに従ってください。次の担当者は実際の割当を確認して記入し、購入者側の手続ステータス、店舗側の照会結果、返金方法・時期の根拠をそれぞれ確認してからお客様へ案内してください。
「Completed」を見たときの転記例
| どの欄か | 何を記入するか |
|---|---|
| 購入者側の画面 | 対象の購入記録で「Completed」を確認できたときの記入は「Completed(税関確認完了)」。購入記録一覧を見ただけなら「履歴未確認」のままにします。 |
| 店舗側の照会結果 | 店舗で同じ取引の税関確認情報を取得できたときに「取得済み」と記入します。購入者の画面しか見ていない段階では「店舗側は未照会」です。 |
| 返金日と次の連絡 | 返金日は自店の取引記録から転記します。担当者がお客様に約束したのが次の連絡時刻なら、書き込む先は「次回連絡」の欄です。 |
引継ぎ前に「確認した人は誰か」「何を見て書いたか」を各欄で言えるか、読み返してください。「Completed」だけを根拠に返金日まで埋めていたら、その日付はいったん外し、店舗の取引記録を照会します。
4. 自店で確認する項目を決める
国税庁Q&Aは、返金手続の具体的方法について「消費税法令において何らルールを定めているものではありません」と説明し、銀行振込、クレジットカード送金、アプリ送金、税関の確認を受けた出国港内での現金返金を例に挙げています。どの方法を採用するか、入金までの目安、手数料、問い合わせ窓口は自店の案内や委託先との契約で確認してください。国税庁「輸出物品販売場制度に関するQ&A(リファンド方式・概要編)」問29
次の欄を、店舗の手順書や問い合わせ対応記録に用意しておくと、確認前に返金日を推測せずに済みます。
| 確認項目 | 記入する内容 | 確認先 |
|---|---|---|
| 返金方法 | [自店で採用している方法] | 店舗の案内・契約 |
| 返金の条件・順序 | [税関確認情報の取得後/事前返金の運用と条件] | 店舗の手順・契約・返金を委託する場合の案内 |
| 入金時期の目安 | [根拠を確認した案内] | 店舗の案内・委託先 |
| 手数料 | [有無と条件] | 店舗の案内・契約 |
| 問い合わせ窓口 | [部署・連絡先] | 店舗の対応手順 |
| 購入者の手続ステータス | [Completed/Not Completed/Not approved or expired/未確認] | 購入者の手続履歴(お客様への確認) |
| 税関確認情報の取得確認 | [実際の確認結果] | 自店で取得手続を行う担当者 |
| 返金状況 | [実際の処理状況] | 店舗の取引記録・委託先 |
一般型輸出物品販売場が承認免税手続事業者へ事務を委託する場合、購入記録情報の提供と税関確認情報の取得は委託できる事務から除かれます。一方、購入記録情報は要件を満たす承認送受信事業者が店舗に代わって提供できる場合があります。店舗では実際の提供経路と取得担当者を確認し、免税販売管理システムで送信・取得状況を確かめてください。国税庁「輸出物品販売場(免税店)制度」
5. よくある混同と、確認が取れないときの戻り先
- 「90日以内に返金」と言ってしまう:90日は、購入者が購入日の翌日から数えて90日目までに出国時の税関確認を受ける期限です。店舗の返金期限とは説明しないでください。確認後に返金する方法が基本ですが、事前返金も可能です。出国時に税関確認がなければ免税の適用を受けられないため、事前返金を選ぶかどうかとその条件は自店の運用で確認してください。国税庁「輸出物品販売場制度に関するQ&A(リファンド方式・概要編)」問29
- 購入日と出国日を混同する:基準となるのは購入日の翌日から数える90日目までです。お客様の出国予定日や返金予定日を、記録で確認せずに当てはめないでください。
- 「Completed」を返金済みと案内する:購入者側の表示だけでは店舗側の返金状況は分かりません。第3節の回答例のとおり、店舗側の税関確認情報の取得状況と返金状況を別々に確認してください。国税庁FAQ Q5-1、Q6-1、Q6-4、Q6-5
- 商品を輸出しなかった場合を返金の話だけで済ませる:購入者には、税関確認を受けた商品を遅滞なく輸出する必要があります。税関確認後に商品を輸出しなかった場合は、確認を受けた購入者から免除された消費税額に相当する消費税が徴収され、正当な理由なく遅滞なく輸出しなかった場合は罰則の対象となることも説明してください。国税庁「輸出物品販売場(免税店)制度」 国税庁「輸出物品販売場制度に関するQ&A(リファンド方式)」問36(参考)
購入記録が見当たらないときは、旅券提示等を済ませた記録は第3節で案内した「History」に表示されます。免税店から送信された未手続の購入記録は、購入日から90日間表示されます(国税庁FAQ Q3-2)。「Disabled: No purchase record found」と表示された場合は、購入者に画面を最新の状態に更新してもらい、それでも記録が表示されなければ購入者が購入店へ問い合わせるよう案内してください(Q3-4、Q7-3)。問い合わせを受けた店舗側は、購入記録情報の提供状況と税関確認情報の取得状況を別々に照会してください。この90日は購入記録の表示期間であり、出国時の税関確認期限とは別です。国税庁「オンラインでの税関確認(出国時の持出し確認)よくある質問」
購入日の翌日から数えて90日目を過ぎた場合や、出国時の確認結果を確認できない場合は、返金の可否や税務上の扱いを推測で答えないでください。税務上の扱いは国税庁の「税についての相談窓口」で相談先を確認してください。システム操作で迷った場合は、自店のシステム利用案内や契約書に問い合わせ先の記載があれば、そこへ問い合わせてください。確認中はお客様にその状態を伝え、次回連絡の方法と、確認できた連絡時期の目安を案内してください。国税庁「税についての相談窓口」
参考資料
- 国税庁「輸出物品販売場(免税店)制度」
- 国税庁「輸出物品販売場制度のリファンド方式への見直し」
- 国税庁「オンラインでの税関確認(出国時の持出し確認)よくある質問」
- 国税庁「輸出物品販売場制度に関するQ&A(リファンド方式・概要編)」問29
- 国税庁「輸出物品販売場制度に関するQ&A(リファンド方式)」問36
- 国税庁「税についての相談窓口」
関連記事
公開日:2026年11月3日/運営:AI実用ラボ
コメント
コメントを投稿